Blog
Extreme stormschade: code oranje, code rood en wat de verzekeraar dan doet
24 maart 2023Laatst bijgewerkt 21 september 2026
Voor de algemene uitleg over stormschade en uw verzekering: lees eerst contra-expertise bij stormschade. Deze pagina gaat over de zwaarste stormen, met code oranje of code rood.
Extreme stormschade valt vrijwel altijd onder uw opstal- en inboedelverzekering, mits de wind volgens de verzekeraar hard genoeg was en de schade niet door achterstallig onderhoud komt. Bij zware stormen is de druk op verzekeraars groot en gaan taxaties sneller, waardoor de eerste schatting nogal eens te laag uitvalt. Controleer de vaststelling daarom altijd voordat u akkoord geeft.
Code oranje en code rood zijn waarschuwingen van het KNMI voor gevaarlijk weer met een grote kans op schade. Voor uw verzekering is die kleurcode echter niet bepalend. De verzekeraar kijkt naar de gemeten windkracht: windkracht 7 of hoger geldt in vrijwel elke polis als storm. Een code rood verandert uw dekking dus niet. Wel helpt de waarneming van het KNMI van die dag, omdat daarmee eenvoudig aantoonbaar is dat er op uw locatie sprake was van storm.
Wat telt als extreme stormschade?
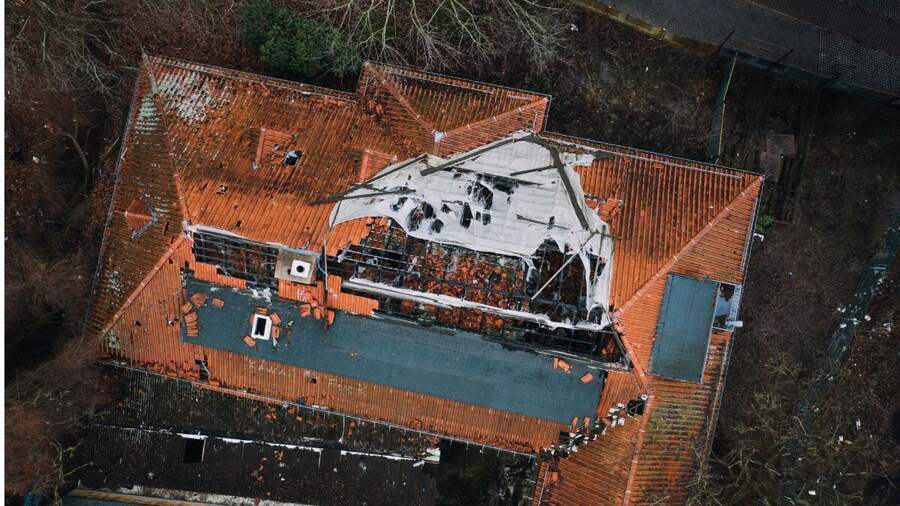
Van extreme stormschade spreken we bij schade door zware windstoten, windhozen of langdurige storm die grote delen van een woning treft. Denk aan een deels weggewaaid dak, omgevallen bomen op de woning of gevelschade over meerdere panden tegelijk. Verzekeraars maken juridisch geen apart hokje voor extreme storm: de dekking loopt via dezelfde stormbepaling in uw polis. Wel is de schade per geval veel groter, wat de afhandeling ingewikkelder maakt.
Een verzekeraar erkent storm doorgaans vanaf windkracht 7, wat neerkomt op een windsnelheid van ongeveer 50 kilometer per uur (14 meter per seconde). Het KNMI zelf spreekt pas van storm vanaf windkracht 9. Die soepelere grens van de verzekeraar is gunstig voor u, want ook bij windkracht 7 tot 9 kan al forse schade ontstaan.
Hoeveel kost extreem weer in Nederland?
Extreem weer kost verzekeraars elk jaar honderden miljoenen euro's. Volgens de Klimaatschademonitor van het Verbond van Verzekeraars en het KNMI bedroeg de schade door storm, hagel, regen en bliksem in 2024 ongeveer 280 miljoen euro. In uitschieterjaren loopt het verder op: de overstromingen in Limburg in 2021 kostten naar schatting enkele honderden miljoenen euro's. Verzekeraars verwachten dat die schade verder oploopt, omdat extreme buien toenemen en de verzekerde waarde per woning stijgt.
Welke verzekering dekt wat?
Bij extreme stormschade werken twee verzekeringen samen. De opstalverzekering dekt schade aan de woning zelf en aan alles wat vast in de grond of aan het huis zit, zoals het dak, de gevel, de schuur en vaste zonnepanelen. De inboedelverzekering dekt uw losse spullen binnen, zoals meubels en apparatuur die door een lek of gebroken raam nat zijn geworden. Heeft u beide verzekeringen, dan is de meeste schade gedekt. Gevolgschade, bijvoorbeeld waterschade in huis doordat het dak openligt, hoort bij dezelfde claim. Meer hierover leest u bij gevolgschade bij stormschade.
Wat u direct moet doen bij extreme stormschade
Zorg eerst voor veiligheid en voorkom dat de schade groter wordt, bijvoorbeeld met een noodreparatie of een zeil over een open dak. Ruim de schade daarna niet volledig op en gooi niets weg voordat alles is vastgelegd. Maak foto's en video's, noteer datum en tijdstip, en bewaar aankoopbewijzen. Meld de schade zo snel mogelijk bij uw verzekeraar. U mag altijd zelf een contra-expert inschakelen die uw belang behartigt naast de expert van de verzekeraar.
Waarom de eerste taxatie vaak te laag is
Na een zware storm krijgen verzekeraars in korte tijd honderden tot duizenden meldingen binnen. Om die drukte aan te kunnen worden taxaties sneller uitgevoerd, soms deels op afstand aan de hand van foto's. Bij grote, gelaagde schade zoals een deels weggewaaid dak wordt daardoor makkelijk iets over het hoofd gezien: de verborgen waterschade in de constructie, het herstel dat aan huidige bouwvoorschriften moet voldoen, of de sloop- en opruimkosten. De expert van de verzekeraar behartigt bovendien het belang van de verzekeraar, niet dat van u. Een contra-expert maakt een eigen, volledige begroting en legt die naast de taxatie van de verzekeraar. Verschillen worden onderbouwd besproken, zodat u niet met een te laag bedrag blijft zitten. De redelijke kosten van een contra-expert worden op grond van artikel 7:959 lid 1 BW door de verzekeraar vergoed; als particulier betaalt u ons nooit iets. Meer daarover leest u bij onze werkwijze en op de pagina over kosten.
Veelgestelde vragen over extreme stormschade
Betaal ik eigen risico bij extreme stormschade?
Ja, bij stormschade geldt meestal een eigen risico, vaak rond 0,2 procent van de herbouwwaarde. Het exacte bedrag en een eventueel minimum staan in uw polisvoorwaarden en verschillen per verzekeraar.
Wordt schade door een omgevallen boom vergoed?
Schade aan uw woning door een omgevallen boom valt doorgaans onder de opstalverzekering, mits er sprake was van storm. Viel de boom door ouderdom of slecht onderhoud zonder harde wind, dan kan de claim worden afgewezen.
Wat als de verzekeraar mijn schade te laag inschat?
Bij drukte na een zware storm zijn taxaties sneller en soms te laag. U kunt de vaststelling laten toetsen door een contra-expert. Blijkt de schade hoger, dan onderbouwt de contra-expert dat richting de verzekeraar zodat u alsnog de juiste vergoeding krijgt.
Heeft u extreme stormschade en twijfelt u of het schadebedrag klopt? Wij denken kosteloos en vrijblijvend met u mee. Neem contact op of doe eerst de online schade check, dan bekijken we samen wat uw schade waard is.
Bronnen
Geschreven door Jan van Asperen, Schade Expert bij Schade Experts.
Hulp bij schade of vrijblijvend advies nodig?
Neem contact op met onze adviseurs en ontvang professionele hulp van ervaren contra-experts.