Blog
Brandschade door kortsluiting
8 februari 2023Laatst bijgewerkt 21 september 2026
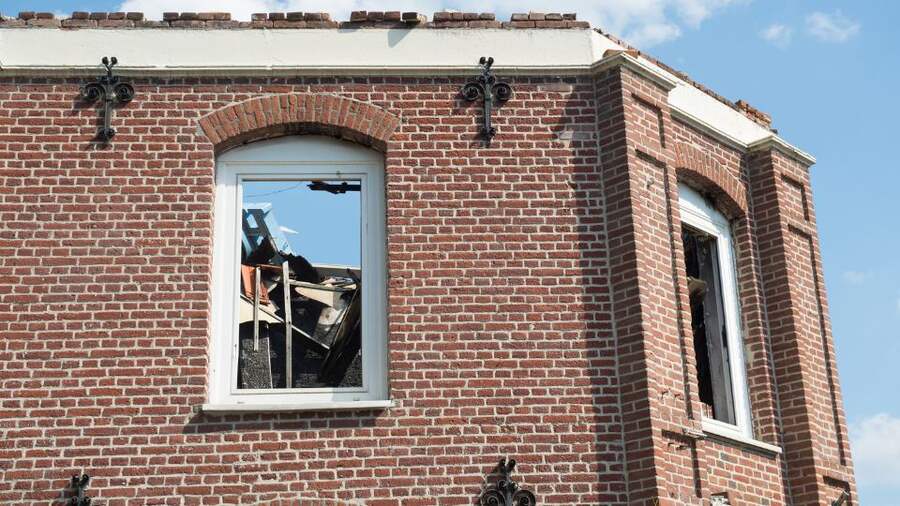
Brandschade door kortsluiting is bij een normale opstal- en inboedelverzekering gedekt. De verzekeraar vergoedt de brandschade aan uw woning en spullen, inclusief gevolgschade door rook, roet en bluswater. Het apparaat waarin de kortsluiting ontstond, valt daar meestal buiten. Heeft u zelf aan de installatie gewerkt en is dat aantoonbaar de oorzaak, dan kan de verzekeraar de dekking beperken.
Is brandschade door kortsluiting verzekerd?
Kortsluiting die uitmondt in brand is een van de standaard gedekte gebeurtenissen op de opstal- en inboedelverzekering. De opstalverzekering vergoedt schade aan de woning zelf, zoals verbrande wanden, plafonds en bedrading. De inboedelverzekering vergoedt schade aan uw spullen, van meubels tot kleding. Ook de gevolgschade telt mee: rook trekt door het hele huis, roet slaat neer op muren en textiel, en bluswater beschadigt vloeren en apparatuur. Die schade is vaak omvangrijker dan de brand zelf.
Belangrijk verschil: het defecte apparaat waarin de kortsluiting begon, wordt doorgaans niet vergoed. Een oven of wasmachine die door interne kortsluiting doorbrandt is geen verzekerde schade, maar de brand die daaruit voortkomt en zich verspreidt wel. Controleer altijd uw polisvoorwaarden, want per verzekeraar verschilt wat onder eigen gebrek en wat onder brand valt.
Wanneer weigert de verzekeraar bij kortsluiting?
De belangrijkste reden voor afwijzing is achterstallig onderhoud of eigen ingrijpen. Heeft u zelf gesleuteld in de meterkast terwijl dat werk van een erkend installateur is, dan kan de verzekeraar de schade geheel of gedeeltelijk afwijzen. Ook een verouderde, nooit gecontroleerde installatie kan grond voor korting zijn als de verzekeraar aantoont dat u nalatig bent geweest. Opzet is altijd uitgesloten.
Verzekeraars laten na een grotere brand vaak een eigen expert de oorzaak en de schade vaststellen. Die expert werkt in opdracht van de verzekeraar. Als het bedrag lager uitvalt dan u verwacht, of de oorzaak wordt bij u neergelegd, hoeft u dat niet te accepteren. U mag een eigen contra-expert inschakelen die uw belang behartigt.
Wat moet u doen na brand door kortsluiting?
Zorg eerst dat iedereen veilig is en bel 112 bij een uitslaande brand. Daarna telt het bewijs. Maak foto's van alle schade voordat u iets opruimt en gooi beschadigde spullen niet weg totdat een expert ze heeft gezien. Meld de schade bij uw verzekeraar en verzamel aankoopbonnen en garantiebewijzen van beschadigde apparatuur. Noteer wat er precies gebeurde en op welk moment. Hoe completer uw dossier, hoe sterker uw positie in het gesprek met de verzekeraar.
Let ook op de minder zichtbare gevolgschade. Branden door kortsluiting beginnen vaak achter een wand, in de meterkast of in een apparaat, waardoor rook en roet zich verspreiden voordat het vuur zichtbaar is. Die rook- en roetschade en de schade door bluswater lopen soms hoger op dan de brand zelf. Neem ze allemaal mee in uw schademelding, zodat de verzekeraar niet alleen naar de brandhaard kijkt.
Kortsluiting als brandoorzaak
Elektrische storingen zijn een veelvoorkomende brandoorzaak in Nederland. Kortsluiting en defecte elektrische apparaten veroorzaken een deel van de woningbranden. De meterkast is een risicoplek, want daar komt alle elektriciteit samen en bij oudere installaties is de kans op oververhitting groter. Laat uw elektra daarom periodiek nakijken door een erkend bedrijf, houd de meterkast leeg en geventileerd, en vervang beschadigde kabels op tijd. Een goed onderhouden installatie verkleint niet alleen de kans op brand, maar voorkomt ook discussie over dekking achteraf.
Wat kost een contra-expert bij brandschade?
Bij een gedekte schade worden de kosten van uw contra-expert doorgaans door de verzekeraar vergoed. Dat staat in de wet en in de meeste polisvoorwaarden onder de redelijke kosten van schadevaststelling. In de praktijk betekent dit dat het inschakelen van een contra-expert u als particulier bij brandschade door kortsluiting niets kost, terwijl een eventueel hogere uitkering volledig bij u terechtkomt. Wij leggen dit vooraf helder uit, zodat u weet waar u aan toe bent. Meer hierover leest u op onze pagina over de kosten van contra-expertise.
Twijfelt u of het schadebedrag klopt, of loopt het contact met de verzekeraar stroef? Neem vrijblijvend contact op met Schade Experts. Wij denken kosteloos met u mee en beoordelen of het inschakelen van een contra-expert in uw situatie loont. Wilt u eerst zelf een inschatting? Doe dan onze online schadecheck.
Bronnen
Veelgestelde vragen
Valt schade door kortsluiting onder de inboedelverzekering?
In veel polissen wel. Kortsluiting die leidt tot brand of smeltschade aan uw spullen wordt doorgaans gedekt door de inboedelverzekering, terwijl schade aan het gebouw onder de opstalverzekering valt. Wel stellen verzekeraars soms eisen aan de staat van uw elektra. Wij toetsen de afhandeling van uw claim aan de polisvoorwaarden en gaan het gesprek met de verzekeraar aan als dat nodig is.
Krijgt u ook een vergoeding als kortsluiting geen vlammen maar alleen smeltschade veroorzaakte?
Vaak wel, maar het is een bekend twistpunt. Sommige polissen eisen dat er daadwerkelijk vlam is geweest, andere dekken ook smeltschade door oververhitting zonder dat er vlammen zijn geweest. De precieze voorwaarden bepalen uw recht op vergoeding. Wij lezen de polis erop na en onderbouwen met technisch onderzoek hoe de schade is ontstaan, zodat uw claim de beste kans maakt.
Wat als de verzekeraar u achterstallig onderhoud van de elektra verwijt?
Dan hoeft u dat niet zomaar te accepteren. De verzekeraar moet aannemelijk maken dat de installatie gebrekkig was én dat dat de brand heeft veroorzaakt. Onze contra-expert voert een onafhankelijk oorzaaksonderzoek uit en weegt dat tegen de conclusie van de verzekeraar. Die expertise geldt als redelijke kosten en wordt meestal vergoed op grond van artikel 7:959 lid 1 BW, dus u betaalt er als verzekerde zelf niet voor.
Hoe wordt vastgesteld dat kortsluiting de brandoorzaak was?
Door brandoorzaakonderzoek op locatie. De expert onderzoekt het brandpatroon, bekijkt de meterkast en beschadigde leidingen en sluit andere oorzaken uit. Soms worden resten van bekabeling of apparatuur verder onderzocht. De conclusies worden vastgelegd in een rapportage. Wij kijken als contra-expert kritisch mee met het onderzoek van de verzekeraar en schakelen waar nodig eigen deskundigen in om uw belangen te behartigen.
Wordt mijn kapotte apparaat na kortsluiting vergoed?
Het apparaat waarin de kortsluiting zelf ontstond, valt meestal onder eigen gebrek en wordt niet vergoed. De brandschade die daaruit voortkomt en zich naar de rest van uw woning verspreidt, valt wel onder de brandverzekering. Kijk voor de precieze grens in uw polisvoorwaarden.
Ben ik verzekerd als ik zelf in de meterkast heb gewerkt?
Werk aan de meterkast hoort door een erkend installateur te gebeuren. Kan de verzekeraar aantonen dat brand is ontstaan door uw eigen ingreep, dan mag hij de vergoeding beperken of afwijzen. Laat dit werk altijd door een professional uitvoeren.
Wat kan een contra-expert doen bij een te lage uitkering?
Een contra-expert taxeert de schade opnieuw, onderbouwt uw claim met bewijs en onderhandelt namens u met de verzekeraar. Zo krijgt de expert van de verzekeraar tegenwicht en is de kans kleiner dat u met een te laag bedrag blijft zitten. Vaak levert dat een hogere en eerlijkere vergoeding op.
Geschreven door Jan van Asperen, Schade Expert bij Schade Experts.
Hulp bij schade of vrijblijvend advies nodig?
Neem contact op met onze adviseurs en ontvang professionele hulp van ervaren contra-experts.